
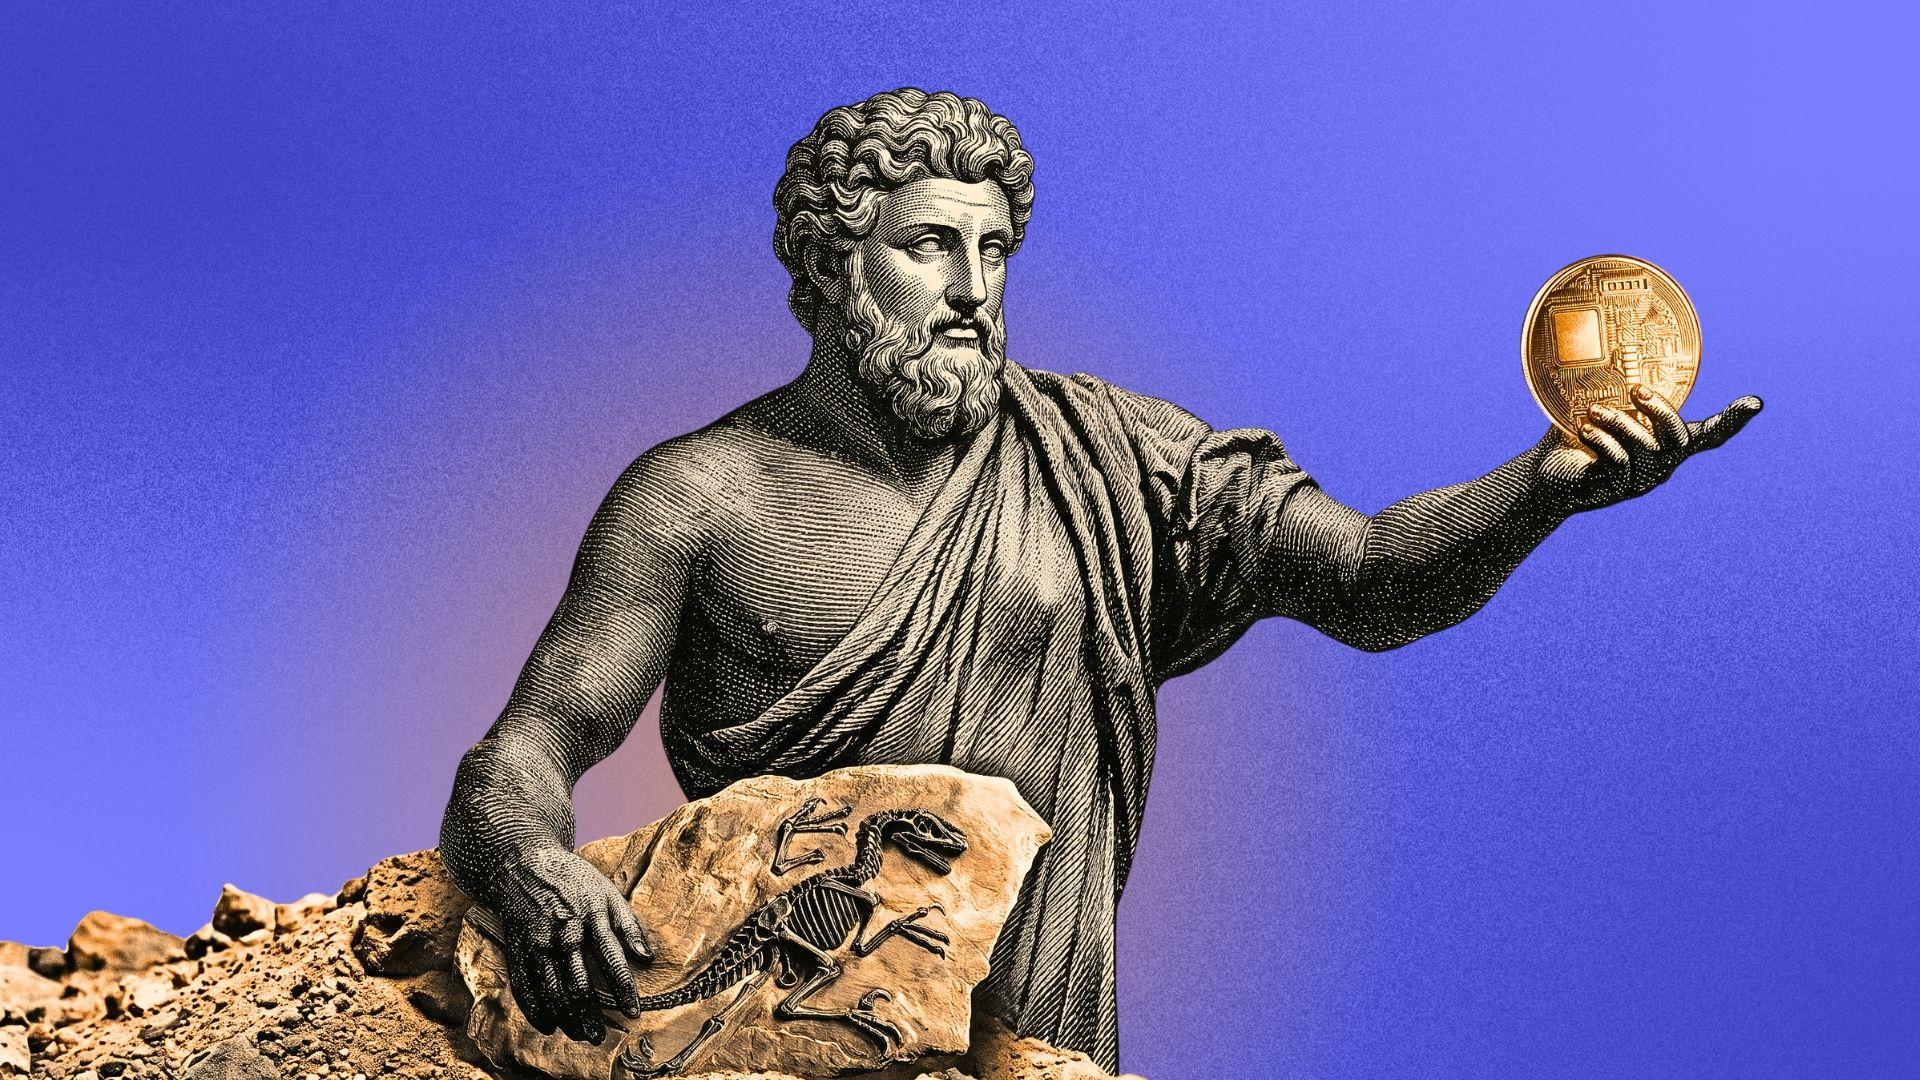
Tokenizasyon: 21. yüzyılda bir dinozora sahip olmak

Bir dinozor fosilinin, tıpkı nadir bir sanat eseri gibi, müzayedelerde alınıp satılan son derece değerli bir koleksiyon varlığı olduğunu biliyor muydunuz?
Bir dinozor fosiline sahip olmak uzun süre yalnızca müzelerin ve çok zengin koleksiyonerlerin dünyasına ait bir fikirdi. Bugün ise fosilin tamamını satın almadan onun değerinden pay alma ihtimalini konuşuyoruz.
Aynı soru nadide bir tablo, ender bir ağaç ya da yüzlerce yıllık bir orman için de sorulabilir: Bunlar yalnızca büyük bir servete sahip tek bir kişinin ya da ailenin elinde tutabileceği varlıklar mı? Değerlerine, hikâyelerine veya geleceklerine ortak olmanın başka bir yolu olabilir mi?
İlk bakışta absürt görünen bu fikrin arkasında giderek büyüyen gerçek bir ekonomi var. Üstelik konu yalnızca yeni bir yatırım alanı yaratmak değil; “sahiplik” dediğimiz kavramın sınırlarını yeniden çizmek.
Bu dönüşümün adı, gerçek dünya varlıklarının tokenizasyonu.
En basit hâliyle tokenizasyon, bir varlığın veya o varlıkla bağlantılı belirli bir hakkın blokzincir üzerinde dijital bir tokenla temsil edilmesi anlamına geliyor. Finans dünyasında fonlardan tahvillere, gayrimenkulden emtiaya uzanan kullanım alanları giderek yaygınlaşıyor. Ancak asıl büyük dalga, bu modelin geleneksel finansal ürünlerin dışına çıkarak dokunabildiğimiz, geçmişini bildiğimiz, nadirliğine değer biçtiğimiz ve hatta duygusal bağ kurduğumuz varlıklara ulaşması.
Gerçek bir dinozor fosilinin küçük bir payına sahip olma fikri heyecan verici. Peki o pay size tam olarak hangi hakkı veriyor?
Tokena mı, dinozora mı sahipsiniz?
Tokenizasyon konuşulurken en sık yapılan hata, token sahibi olmakla fiziksel varlığın doğrudan sahibi olmayı aynı şey sanmak.
Oysa bir token, yapısına göre çok farklı hakları temsil edebilir. Varlığın ekonomik değerinden pay verebilir, gelecekteki satış gelirine katılma hakkı sağlayabilir veya fiziksel varlığı elinde bulunduran şirketin belirli bir hissesini temsil edebilir. Bazı örneklerde ise hukuki mülkiyet sunmak yerine yalnızca koleksiyon değeri, erişim, yönetime katılım ya da bir koruma projesini destekleme işlevi taşıyabilir.
Dolayısıyla “Bir dinozor fosilinin yüzde birine sahibim” demeden önce asıl sorulması gerekenler şunlar: Fosil satılırsa gelirden pay alabilecek misiniz? Nerede sergileneceği konusunda söz hakkınız olacak mı? Mülkiyeti elinde tutan yapıyla aranızda hukuken bağlayıcı bir ilişki var mı? Yoksa sahip olduğunuz şey yalnızca dinozorla ilişkilendirilmiş dijital bir kayıt mı?
Tokenizasyonun gerçekten yeni bir sahiplik modeli yaratıp yaratmadığını tokenın kendisinden çok bu sorulara verilen cevaplar belirliyor.
Mülkiyet mi, nakit akışı mı?
Bu ayrım yalnızca fosiller ve sanat eserleri için geçerli değil. Bir gemi ya da tarla tokenlaştırıldığında da yatırımcıya sunulan şey çoğu zaman varlığın fiziksel mülkiyetinden farklı.
2026 yılında yaklaşık 25 milyon dolar değerindeki bir LNG gemisi için gereken köprü finansmanı tokenlaştırılarak yatırımcılara sunuldu. Yatırımcılar geminin güvertesinden, makine dairesinden veya gövdesinden fiziksel bir pay satın almadı. Sahip oldukları şey, gemiyle bağlantılı finansman işleminin geri ödeme akışına katılma hakkıydı. Başka bir ifadeyle tokenlaştırılan geminin kendisi değil, geminin finansmanıydı.
Tarla tokenizasyonunda da benzer bir ayrım var. Bazı modellerde çiftçiler, ileride elde edecekleri mahsulün belirli bir bölümünü uzun vadeli sözleşmelerle taahhüt ederek bugünden finansmana ulaşıyor. Bu sözleşmeler tarla üzerinde kurulan hukuki güvencelerle destekleniyor; buğday, mısır, pirinç veya soya gibi ürünlerin gelecekteki ekonomik değerini temsil eden tokenlar oluşturuluyor.
Geleneksel finansın diliyle bu, tarlanın hissesini almak değil; gelecekteki ürün gelirine dayalı, teminatlı ve uzun vadeli bir alacak hakkı satın almaya benziyor. Token sahibi tapuya ortak olmuyor. Toprağın değil, o toprağın gelecekte üreteceği değerin bir bölümüne hak kazanıyor.
Dolayısıyla “gerçek dünya varlığı” ifadesi her zaman gerçek varlığın doğrudan mülkiyeti anlamına gelmiyor. Token bazen varlığın kendisini, bazen onu elinde tutan şirketin hissesini, bazen gelecekte yaratacağı geliri, bazen de yalnızca o varlıkla ilişkilendirilmiş bir kullanım veya katılım hakkını temsil ediyor.
Pazar artık birkaç deneysel projeden ibaret değil. Eylül 2026 itibarıyla tokenlaştırılmış ABD Hazine tahvili ürünlerinin büyüklüğü yaklaşık 14,7 milyar dolara ulaşmış durumda. Dağıtılmış gerçek dünya varlıklarında Ethereum yaklaşık 16,5 milyar dolarlık büyüklükle kamusal ağların merkezinde yer alırken Solana yaklaşık 4,4 milyar dolara ve 700 bini aşan token sahibi adrese ulaşmış bulunuyor.
Bu büyümenin arkasında blokzincirler arasında büyük bir yarış var. Kamusal blokzincirler herkesin doğrulayabildiği bir finansal altyapı vadederken, bankalar ve finansal kurumlar için geliştirilen özel ve izinli ağlarda yalnızca kimliği doğrulanmış kurumlar işlem yapabiliyor; veriyi kimin görebileceği ve hangi işlemlerin gerçekleştirilebileceği baştan belirleniyor. Yarış yalnızca hız üzerine değil; geleceğin finansal kayıtlarının ne kadar açık, ne kadar özel ve kimin kontrolünde olacağı üzerine de yaşanıyor.
Bir Picasso’nun yüzde kaçına sahipsiniz?
Sanat dünyasında mülkiyet ile temsil arasındaki sınır daha da bulanıklaşıyor.
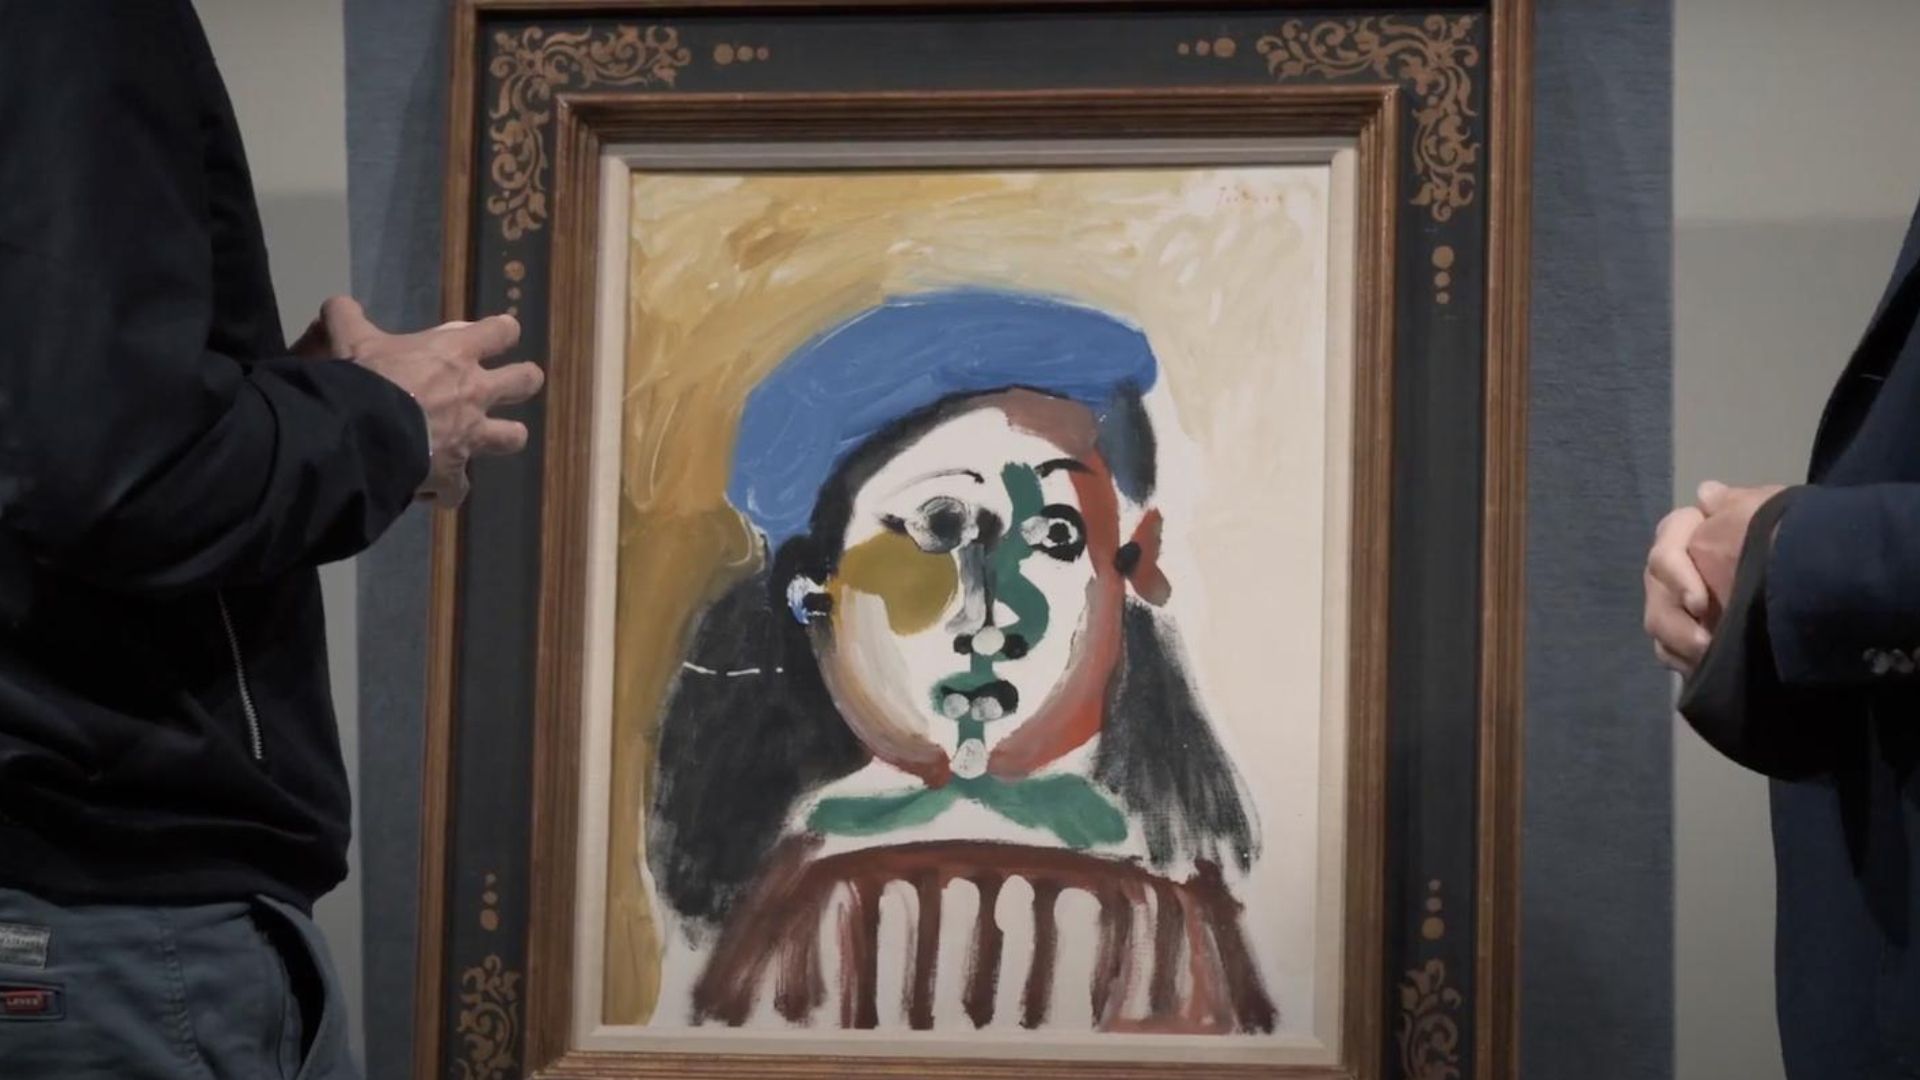
Picasso’nun 1964 tarihli Fillette au béret adlı eseri, 2021 yılında İsviçre’de yaklaşık 4 milyon frank değer üzerinden 4 bin dijital paya bölündü. Elliyi aşkın yatırımcının katıldığı yapıda tokenlar yalnızca tabloyla ilişkilendirilmiş dijital hatıralar değildi; İsviçre hukuku altında tanınan ortak mülkiyet paylarını temsil ediyordu. Yatırımcılar eseri evlerinin duvarına asamıyor veya nerede sergileneceğine tek başına karar veremiyordu. Buna rağmen milyonlarca dolarlık bir Picasso’ya sahip olma hakkı binlerce parçaya ayrılabiliyordu.
Damien Hirst ise aynı soruyu tersinden sordu. The Currency projesinde 10 bin fiziksel eser, 10 bin dijital tokenla eşleştirildi. Koleksiyoncular fiziksel eseri tutmakla dijital karşılığını seçmek arasında karar vermek zorundaydı. Dijital olanı tercih edenlerin fiziksel eserleri yakıldı; toplam 4.851 eser böylece ortadan kaldırıldı.
Picasso örneği mülkiyetin nasıl bölünebildiğini, Hirst ise fiziksel eser ortadan kalktığında mülkiyet fikrinden geriye ne kaldığını gösteriyor.
Bir eserin küçük bir payına sahip olmak gerçekten o esere sahip olmak mı, yoksa onun fiyatına, hikâyesine ve prestijine katılma hakkı mı?
Lüks artık bütüne sahip olmak mı?
Geleneksel lüksün dili “bütün” üzerine kuruluydu: Tek eser, tek anahtar, tek sahip. Değerli olanın tamamına sahip olmak, onu başkalarının erişiminden çıkarabilmek ve gerekirse kapalı kapılar ardında tutabilmek ayrıcalığın en görünür biçimlerinden biriydi.
Tokenizasyon bu dili değiştiriyor. Bütünün karşısına payı, tek sahibin karşısına kalabalığı, kapalı koleksiyonun karşısına bölünmüş erişimi koyuyor.
Nadir olan şey çoğalmıyor. Picasso’nun tablosu hâlâ tek, asırlık ağaç hâlâ eşsiz, dinozor fosili hâlâ milyonlarca yıllık. Değişen varlığın kıtlığı değil; ona ulaşmanın ve değerine katılmanın mimarisi. Bir Picasso ucuzlamıyor, fakat ona açılan kapının eşiği alçalıyor.
Asıl soru da burada başlıyor: Tokenizasyon lüksü gerçekten demokratikleştiriyor mu, yoksa ayrıcalığı yalnızca daha küçük ve daha kolay alınıp satılabilir parçalara mı bölüyor?
Belki ikisini de yapıyor.
Bir taraftan daha önce yalnızca müzelerin, büyük fonların ve çok yüksek servete sahip koleksiyonerlerin girebildiği pazarlardaki eşiği aşağı çekiyor. Diğer taraftan ağacı, ormanı, fosili ve sanat eserini fiyatı sürekli izlenen, parçaları el değiştiren finansal ürünlere dönüştürüyor.
Böylece demokratikleşme ile finansallaşma aynı kapıdan içeri giriyor. Daha fazla insan nadir olana yaklaşırken nadir olan da giderek bir yatırım ekranına benzemeye başlıyor.
Tokenlaştırmak, değer yaratmak değildir
Bir varlığın blokzincir üzerinde temsil edilmesi onu kendiliğinden iyi bir yatırım, hukuken geçerli bir mülkiyet hakkı veya likit bir ürün hâline getirmez. Tokenı oluşturmak kolaydır; zor olan, ekrandaki dijital kayıtla gerçek dünyadaki varlık arasında hukuki ve operasyonel olarak kopmayacak bir bağ kurmaktır.
Gemi gerçekten kimin adına kayıtlı? Tarla üzerindeki sözleşme yerel hukukta uygulanabilir mi? Fosilin doğru koşullarda korunmasını, sanat eserinin gerçekliğini veya ormana ilişkin koruma taahhüdünü kim denetliyor? Bu sorular; varlığın kalitesi, sözleşmenin bağlayıcılığı, saklama, değerleme, sigorta ve ikincil piyasa gibi görünmeyen katmanların en az teknoloji kadar önemli olduğunu gösteriyor. Bunlardan biri eksik olduğunda elimizde gerçek bir varlığın dijital karşılığından çok, hukuki ağırlığı belirsiz parlak bir ambalaj kalabilir.
Financial Stability Board — Türkçesiyle Finansal İstikrar Kurulu — tokenizasyonun büyürken geleneksel finansın likidite, kaldıraç, varlık kalitesi ve operasyonel altyapıya ilişkin risklerini de beraberinde taşıdığını hatırlatıyor. Bir varlığı bölmek ona kendiliğinden likidite kazandırmaz, risklerini yok etmez; yalnızca değeri değil, o değere eşlik eden belirsizlikleri de küçük parçalara ayırır. Tokenizasyonun asıl değeri, doğru yapı kurulduğunda ona ulaşmanın ve ekonomik değerine katılmanın yollarını çoğaltabilmesinde yatıyor.
Asıl potansiyel: Programlanabilir haklar
Tokenizasyonun gücü yalnızca milyon dolarlık varlıkları küçük yatırım parçalarına bölmesinde değil. Daha büyük dönüşüm; mülkiyet devri, ödeme, teminat ve gelir dağıtımı gibi süreçlerin aynı dijital altyapı üzerinde birbirine bağlanabilmesinde yatıyor.
Hukuki kayıt sistemleriyle entegre bir yapıda, tokenın devriyle temsil ettiği hakkın kaydı eşzamanlı değişebilir. Bir tahvilin faizi vadesi geldiğinde otomatik olarak dağıtılabilir. Bir varlık başka bir işlemde teminat olarak kullanılabilir. Bugün günler süren takas ve mutabakat süreçleri büyük ölçüde otomatikleştirilebilir.
Başka bir ifadeyle tokenizasyon varlıkları yalnızca dijitalleştirmiyor; hakları programlanabilir hâle getiriyor. Bank of England ve Bank for International Settlements gibi kurumların üzerinde durduğu dönüşüm de bu: Paranın, tahvilin ve diğer finansal varlıkların aynı programlanabilir altyapı üzerinde birlikte hareket edebilmesi.
Bu gerçekleşirse kazanan yalnızca fosiller, tablolar ve lüks koleksiyonlar olmayacak. Tahviller, yatırım fonları, ticari alacaklar, enerji projeleri, gayrimenkuller ve emtialar çok daha büyük bir dönüşümün parçası olabilir.
Fakat bunun için teknolojinin hukuktan hızlı ilerlemesi yetmez. Hukukun, saklama sistemlerinin, vergilendirmenin ve yatırımcı korumasının da aynı hızda gelişmesi gerekir.
Türkiye bu dönüşümün neresinde?
Türkiye’de tokenizasyonun hukuki kapısı kapalı değil; fakat henüz sonuna kadar açılmış da değil.
2024 yılında yapılan kanun değişikliğiyle Sermaye Piyasası Kuruluna, sermaye piyasası araçlarının kripto varlık olarak ihracına ve elektronik ortamlarda kayden izlenmesine ilişkin esasları belirleme yetkisi verildi. 2025 yılında kripto varlık hizmet sağlayıcılarına yönelik ikincil düzenlemeler de yürürlüğe girdi.
Eylül 2026’da yayımlanan 2027–2029 Orta Vadeli Programı ise “sermaye piyasası araçlarının kripto varlık olarak ihraç edilebilmesine ve kayden izlenmesine ilişkin usul ve esasların” belirleneceğini açıkça politika hedefi hâline getirdi. Böylece 2024’te verilen yasal yetki, orta vadeli bir uygulama takvimine taşınmış oldu.
Buna paralel olarak Temmuz 2026’da kıymetli madenlere ilişkin yapılan bir düzenleme, fiziki karşılığı Darphane veya Borsa nezdinde saklanan belirli nitelikteki işlenmemiş kıymetli madenlerin dağıtık defter altyapısında “dijital kıymetli maden”e dönüştürülebilmesinin önünü açtı. Bu, henüz genel bir RWA tokenizasyon rejimi değil; kapalı ve kurumsal bir sistem. Yine de yolun önce altın gibi standartlaştırılabilen, saklanabilen ve kolayca doğrulanabilen varlıklardan açılabileceğine dair güçlü bir işaret. Düzenlemenin hukuki kapsamı da dijital kıymetli madenleri sermaye piyasası aracı ve platformlarda işlem gören kripto varlıklardan ayrı tutuyor.
Türkiye açısından fırsat az değil. Gayrimenkul, tarım, enerji, ticari alacaklar, ihracat finansmanı, sanat eserleri ve koleksiyon varlıkları güçlü adaylar. Ancak bunları blokzincire kaydetmek tek başına yetmeyecek. Tapu ile token arasındaki hukuki bağ nasıl kurulacak? İkincil piyasada alıcı çıkmazsa yatırımcı nasıl çıkacak?
Türkiye’nin önündeki asıl soru “Tokenizasyon gelecek mi?” değil; token ile temsil ettiği hak arasındaki bağı kimin, hangi standartla ve ne kadar güvenilir biçimde kuracağı.
“Sahibim” demek ne anlama gelecek?
21. yüzyılda bir dinozora sahip olmak mümkün. Asıl mesele, bunun fosilin kendisine mi, ekonomik değerine mi, yoksa hikâyesine katılma hakkına mı karşılık geldiğini bilmek.
Çünkü geleceğin mülkiyetini yalnızca neye sahip olduğumuz değil, “sahibim” dediğimizde bunun gerçekte ne anlama geldiği belirleyecek.